

정상제이엘에스 2분기 실적과 리포트가 발간되었습니다.
이 자료를 토대로 정상제이엘에스의 2024년 2분기 실적 및 상반기 리뷰를 진행하겠습니다.
정상제이엘에스는 모두 아는 것처럼 학원 사업을 영위하는 기업입니다.
현재 운영 중인 사업과 투자 포인트에 대해 자세히 알고 싶으신 분들은 아래 지난 글을 참고 하세요.
정상제이엘에스 2024년 2분기 실적 요약
정상제이엘에스 2024년 2분기 매출 및 주요 요인
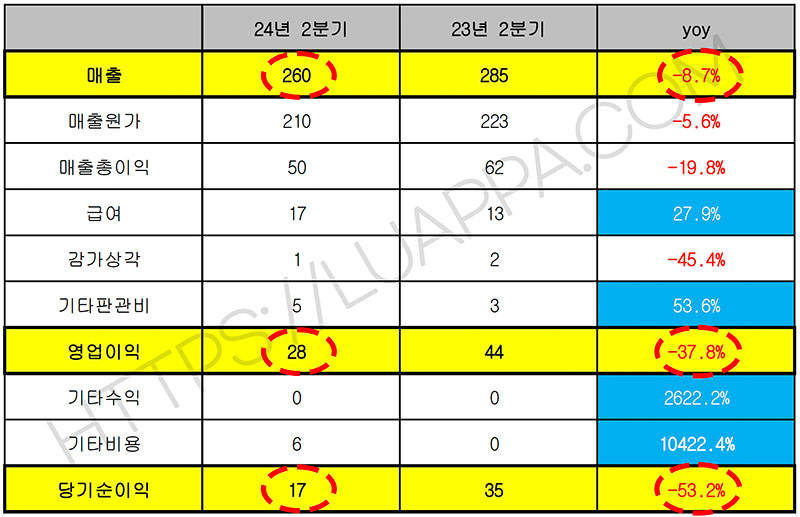
2분기 매출은 260억 원으로 전년 대비 8.7% 감소했습니다.
매출 하락의 가장 큰 원인은 ‘학령 인구의 감소’로 분석됩니다.

2023년 260만 명에 달하던 초등학생 수가 2024년 248만 명으로 4.7% 감소했습니다.
반면, 중학생은 2023년 136만 명, 2024년 138만 명으로 오히려 1.5% 늘어났는데요.
동사 매출의 대부분은 초등학생 영어 교육 프로그램인 CHESS와 중학생 영어 교육 프로그램인 ACE에서 발생 합니다.
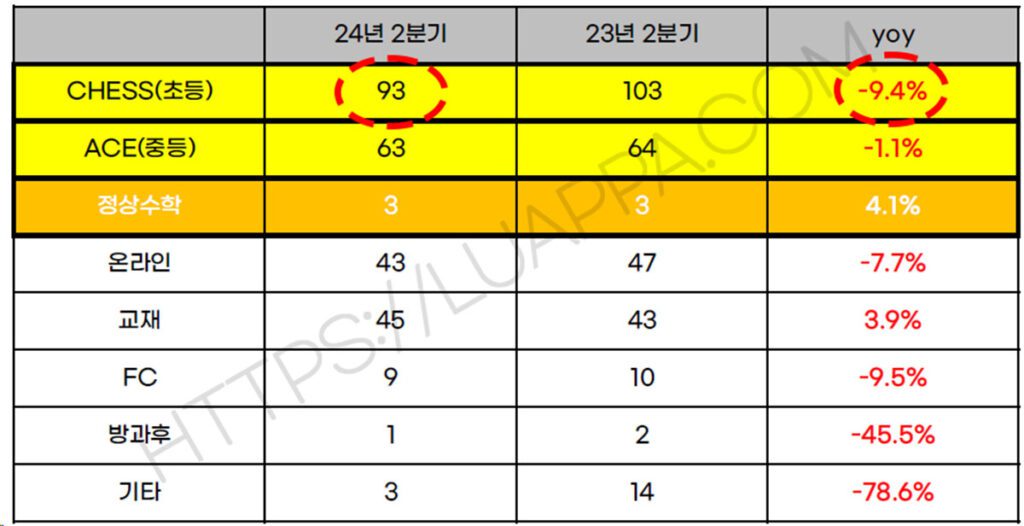
CHESS 매출이 23년 2분기 대비 9.4% 감소했고, 온라인 교육 매출도 7.7% 감소했습니다.
국가통계포털(KOSIS)에 따르면, 주요 매출 요소인 초등학생 수가 2030년까지 현재보다 35.3% 감소하고, 중학생 수는 16.6% 줄어들 것으로 예상됩니다.
이러한 예상은 CHESS와 ACE 뿐만 아니라 온라인 교육, 교재 등의 매출에도 영향을 미칠 가능성이 큽니다.
매년 사교육비 지출이 증가하고 있지만, 현재는 증가세는 어느 정도 안정화 된 상태이며, 수강료 인상을 통한 매출 확대는 분명히 한계가 있을 것으로 보입니다.

동사는 매출 다변화를 위해 온라인 교육, 수학 교육, 해외사업 등이 돌파구가 되어야 합니다.
그리고 새로운 사업을 통해 학령 인구 감소에 대한 적절한 대응을 할 필요가 있겠죠? (준비가 되어 있겠죠? 기대합니다 정상제이엘에스!)
이처럼 주주친화적인 기업이 문제를 극복하여 성장한다면 그보다 주주로써 큰 바램은 없을 것입니다.
정상제이엘에스 2024년 2분기 영업이익
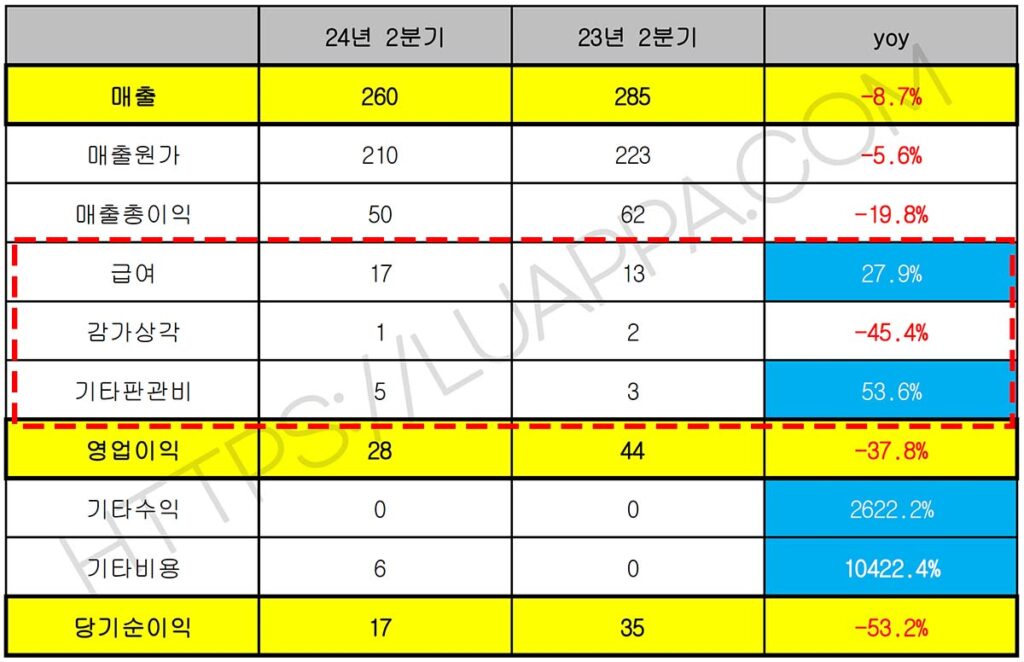
영업이익은 전년 대비 37.8%나 감소했습니다.
이는 높은 매출원가와 판관비의 증가로 볼 수 있는데요.
지난 분기에도 매출원가와 판관비가 높았음을 확인할 수 있었습니다.
최근 발행된 리포트(출처 : LS증권 2Q24 Review : 학령인구 감소 영향)에 따르면 셔틀버스 비용 등의 고정비가 1분기에 이어 2분기도 반영된 결과라고 합니다.
매출 총이익은 작년 대비 19.8% 감소했고, 영업이익은 37.8%, 당기순이익은 53.2% 하락했습니다.
현재까지 상황은 ‘좋지 아니해 보인다’로 설명할 수 있을 것 같습니다.
정상제이엘에스 2024년 상반기 실적 및 하반기 예측

2024년 상반기 매출액은 543억, 영업이익은 65억으로 전년 대비 각각 6.2%, 32.7% 감소했습니다.
하반기 매출은 상반기 543억에 비해 부족한 510억으로 예측하고 있는데요.
그 이유는 학원업의 특성상 4분기는 매출이 약간 감소하고, 1분기에 매출이 약간 증가하는 경향이 있기 때문입니다.(Gap 20~30억)
한 마디로, 학원의 1년 농사는 상반기라고 볼 수 있겠네요.
따라서 2024년 전체 매출은 1,053억, 영업이익 123억에 달할 것으로 예상하고 있습니다.
정상제이엘에스 주가 및 밸류에이션

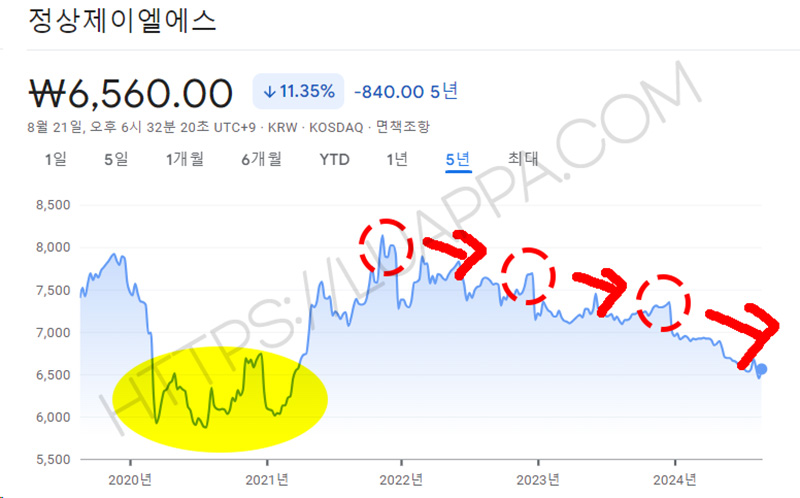
2024년 8월 21일(목) 기준 동사의 주가는 6,520원으로 2024년 1월 2일에 비해 6.59% 하락했습니다.

52주 최고가는 7,400원이고, 최저가는 6,420원입니다.
배당주의 경우 52주 최고가는 보통 배당락 시점 전에 형성되는 경향이 있는데요.
현재의 주가 수준은 2021년 이후 가장 낮은 수준이고, 최고점도 계속 하향되고 있습니다.
문제는 역시 모멘텀 부재인 것 같습니다.
올해 EPS(주당 순이익)는 564원으로 예상하고 있습니다.
8월 21일 기준 주가 6,520원을 반영한 주가수익비율(PER)을 구해보면 11.5배로 최근 3년 내 높은 수준에 속합니다. (20년 14.72배, 21년 8.36배, 22년 8.42배, 23년 8.24배)
문제는 DPS, 주당 배당금입니다.
정상제이엘에스는 최근 3년간 DPS 530원을 유지하고 있으며, 올해도 530원을 유지할 가능성이 높습니다.
그렇게 되면, 주가 6,520원 기준 약 8.12%로 꽤 매력적인 배당 수익률을 기대할 수 있는데요.
그 동안 동사는 대주주 차등배당, 전년도 이상 DPS 정책을 유지하며 주주 친화적인 모습을 보여주었습니다. (현재의 주가나 동종 업계 대비 높은 밸류에이션을 받는 이유도 바로 이 주주 친화적인 모습 때문)
그래서 올해도 DPS 530원을 기대하긴 하지만, 과연 DPS 530원을 유지할 수 있을지 여부가 관건입니다.
DPS 530원을 유지하려면 (기준 : EPS 564원) 순이익의 94.4%를 배당으로 지급해야 하기 때문인데요.
동사는 과거 현금 배당성향 100% 이상 보여준 적이 있긴 합니다. 그만큼 대주주 배당을 줄이더라도 일반주주 배당을 낮추지 않는 것으로 유명한 주주 친화적 기업입니다.
하지만, 현재 실적 모멘텀이 부재한 가운데 관습적으로 DPS(2025년 93%, 2026년 90% 현금 배당성향 예측)가 유지된다면 그것이 과연 기업을 위한 올바른 길일까 하는 점이 무척 고민이 되는 지점입니다.
‘배당을 줄이자니 주가가 떨어질 것이고, 배당을 유지하자니 대부분의 이익을 배당으로 지급해야할 것이고…’
개인적으로 오랜 시간 주주친화적인 모습을 보여준 기업이고 대주주의 생각이 향후 변하지 않는다면, 1) 현금 창출력이 풍부할 동안 배당을 잠시 멈추고, 2) 유보된 자본을 최대한 활용하여 재투자를 통해 자본이익률을 극대화하는 방안을 모색하는 것이 어떨까 합니다.
물론, 투자는 본업과 연관이 있어야 하며, 잘 아는 사업이어야 하겠죠?
“삼진아웃을 잡으려면 꽉 찬 코스의 낮은 볼을 던지면 돼!”와 같은 너무 당연한 이야기일 수 있지만, 현재 상황에 대해 너무 답답하여 꼰대같이 한마디 하였습니다. 그래도 분명히 잘 될 거라 주주로써 믿습니다. 정상제이엘에스!
그럼 하반기에는 반전의 모습을 보이길 기대하며, 정상제이엘에스 2분기 실적 리뷰를 마치도록 하겠습니다. 여러분의 성공 투자를 응원합니다.
해당 내용은 주식 종목에 대한 추천이 아니며, 투자 공부를 위해 개인적인 생각을 기록한 내용입니다. 투자는 개인의 깊은 고민과 통찰에 의해 진행되어야 합니다.