
LG생활건강은 화장품, 생활용품, 음료 등 세 가지 사업을 통해 국내외 시장에서 강력한 입지를 다지고 있는 기업입니다.
하지만, 최근 몇 년간 화장품 부문의 부진과 글로벌 시장의 변화로 인해 기업의 미래에 대한 관심이 높아지고 있습니다.
오늘은 LG생활건강의 현재 상황과 향후 전략을 살펴보며, 투자자들이 주목해야 할 포인트를 짚어보겠습니다.
LG생활건강 투자와 관련하여 궁금하시다면 지금 바로 내용을 확인하세요!
기업개요
LG생활건강은 3가지 핵심 산업으로 구성됩니다.
화장품(beauty), 생활용품(HDB), 음료(Refreshment).
화장품 사업은 매출의 약 40%를 차지하며, 이는 LG생활건강의 가장 큰 비중을 차지하고 있습니다.
다음으로 생활용품이 약 30%, 음료가 약 25% 내외의 비중입니다.

화장품

LG생활건강 화장품의 주요 브랜드는 더후, 더페이스샵, 빌리프, CNP 등을 보유하며, 주요 시장은 한국, 중국, 미국, 일본 등이 있습니다.
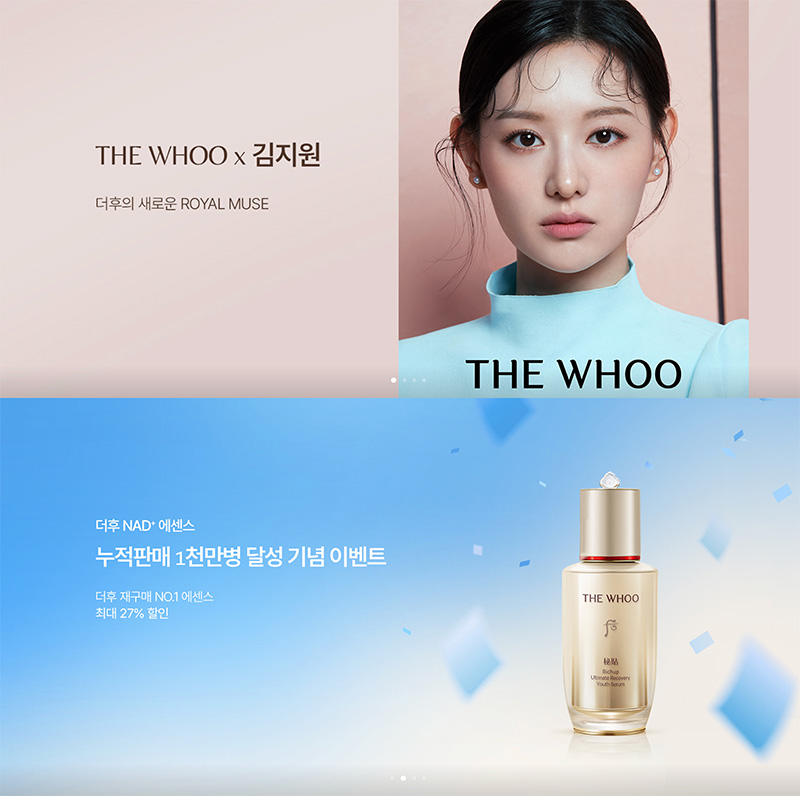
이 중에서도 특히 럭셔리 프리미엄 브랜드인 더후는 화장품 사업 매출의 약 50% 비중을 차지하고 있고, 그 외에도 더페이스샵(7%), 빌리프(3%), CNP(3%)가 뒤를 잇고 있습니다.

최근 LG생활건강은 더후의 리브랜딩과 함께 ‘눈물의 여왕’ 김지원 배우를 모델로 선정하여 중국 시장 공략에 집중하고 있습니다.
코로나19를 기점으로 중국 시장에서 더후의 매출이 감소했으나, 최근 활발한 마케팅을 통해 올해부터 매출이 회복될 것으로 기대됩니다.

또한, 아시아를 넘어 북미 시장 공략을 위해 LG생활건강은 2019년에 1450억 원을 투자하여 미국 130년 역사를 자랑하는 화장품 기업 ‘에이본’을 인수했습니다.
그런데 이게 참.. 문제로 작용했습니다.
현재 에이본은 완전자본잠식 상태에 빠져있고, 계속해서 적자를 기록하고 있는 상황입니다.
이로 인해 본사 직원을 다수 파견하여 에이본의 회생을 위한 노력에 들어갔는데요.
(개인적인 의견으로 심폐 소생을 하기 쉽지 않아 보입니다.)
에이본 매출의 대부분(약 80%)은 사양산업인 방문판매에서 나옵니다.
판매구조
S1. [온라인 홈페이지, 소책자를 통해 판매원에게 소개]
S2. [판매원이 주문]
S3. [방문 후 고객에게 판매]

이러한 판매 구조는 시대의 흐름을 역행하고 있는 만큼, 유통 채널의 다변화와 브랜드 경쟁력 강화가 필수적으로 보입니다.
마지막으로 미국, 중국과 더불어 세게 3대 시장 중 하나인 일본에서도 상황이 좋지 않습니다.
LG생활건강은 약 6,747억 원을 투자하여 긴자 스테파니, 에버라이프 등의 법인을 소유하고 있습니다.
하지만, 매출과 영업이익이 지속적으로 하락하고 있다는 문제점이 있습니다.
일본 시장 특유의 통신판매(상담원이 고객과 통화를 하여 상품 판매)에 특화된 기업을 인수한 것이, 현재 이커머스의 온라인 플랫폼이나 화장품 편집숍 등을 통한 현지 트렌드와 맞지 않는 전략으로 작용하고 있습니다.
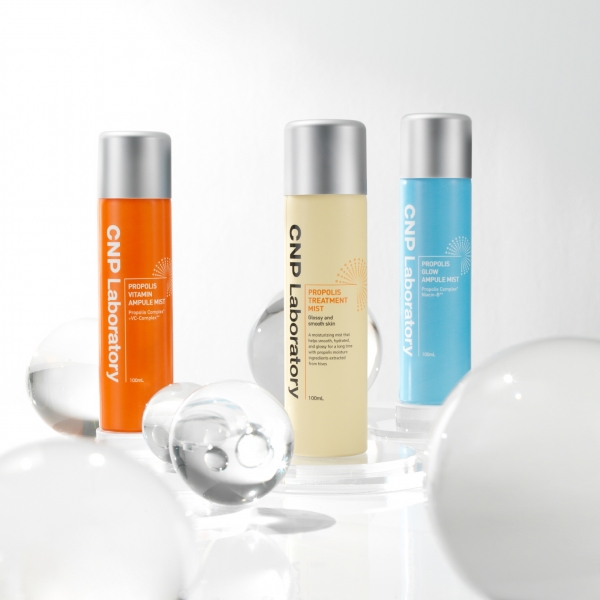
그에 대한 대응으로 현재 LG생활건강은 기초 화장품은 CNP, 색조 화장품은 프레시안과 글린트를 통해 일본 시장을 공략하고 있습니다.
중국 시장에 집중된 매출 구조를 탈피하고자 미국과 일본 시장을 겨냥하여 대규모 인수합병을 통해 덩치를 키웠습니다.
그러나 현재까지의 결과는 자기 자본을 효율적으로 활용했는지 의문을 제기할 수 있을 것 같습니다. (워런 버핏이 보면 효과적이지 않은 기업인수라고 평했을 것 같습니다.)
물론, 이 전략이 성공하기 위해서는 시간이 조금 더 필요할 것으로 보입니다.
국내시장은 CNP와 빌리프가 성장세를 보여주는 가운데, 특히 쿠팡과의 거래 재개가 되어 온라인 매출이 증가하고 있는 점도 중요한 포인트로 보입니다.
쿠팡, LG생활건강과 ‘5년 전쟁’ 마침표…다른 싸움도 접나 [출처:중앙일보]
생활용품(HDB)
화장품 다음으로 큰 비중을 차지하는 사업인 HDB, 생활 용품입니다.
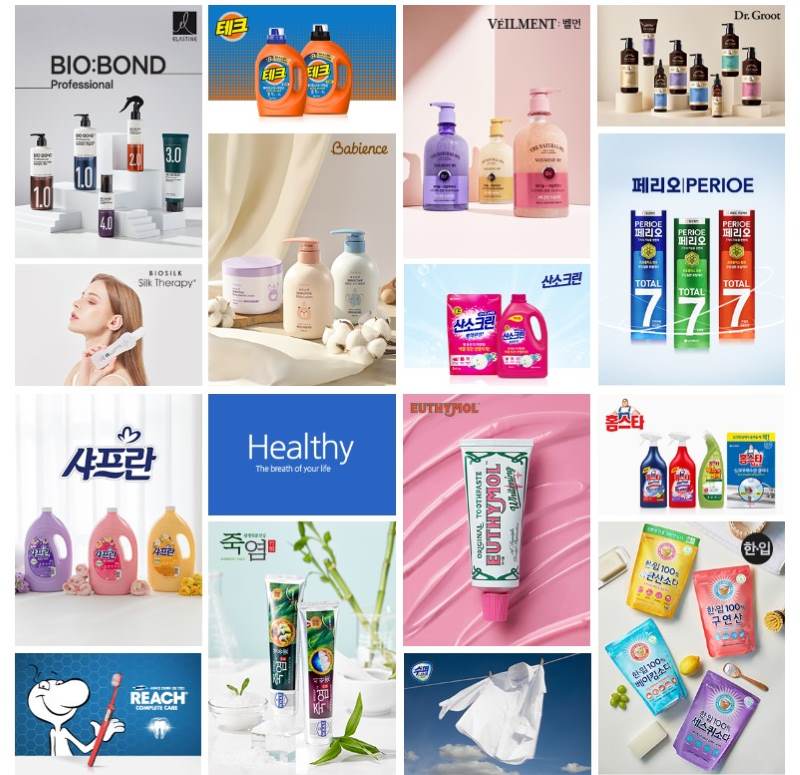
생활용품은 Home Care와 Daily Beauty(DB)로 나뉘며, 이들 부문에서 LG생활건강은 국내 시장에서 강력한 입지를 구축하고 있습니다.
Home care
Home Care는 가정 내 청소, 세탁 등에 활용되는 제품을 말하는 데요.
테크, 샤프란, 자연퐁, 홈스타 등 누구나 한 번쯤은 들어본 친숙한 브랜드가 포진 되어 있습니다.
또한, 계면활성제와 지방산을 생산하여 원료를 공급하는 B2B사업까지 진행하고 있는 중입니다.

Daily Beauty(DB)
Daily Beauty는 샴푸, 바디워시, 치약 등 개인 위생 및 미용 제품을 포함합니다.
역시 한눈에 봐도 대부분 다 익숙한 제품이죠?

페리오 같은 전통의 강자부터 프리미엄 브랜드인 ‘피지오겔’, ‘닥터그루트’, ‘유시몰’ 등이 이 부문에서 성장세를 보이고 있습니다.
LG생활건강의 HDB 사업은 국내 1위를 기록하며 지속적으로 성장을 이어가고 있습니다.
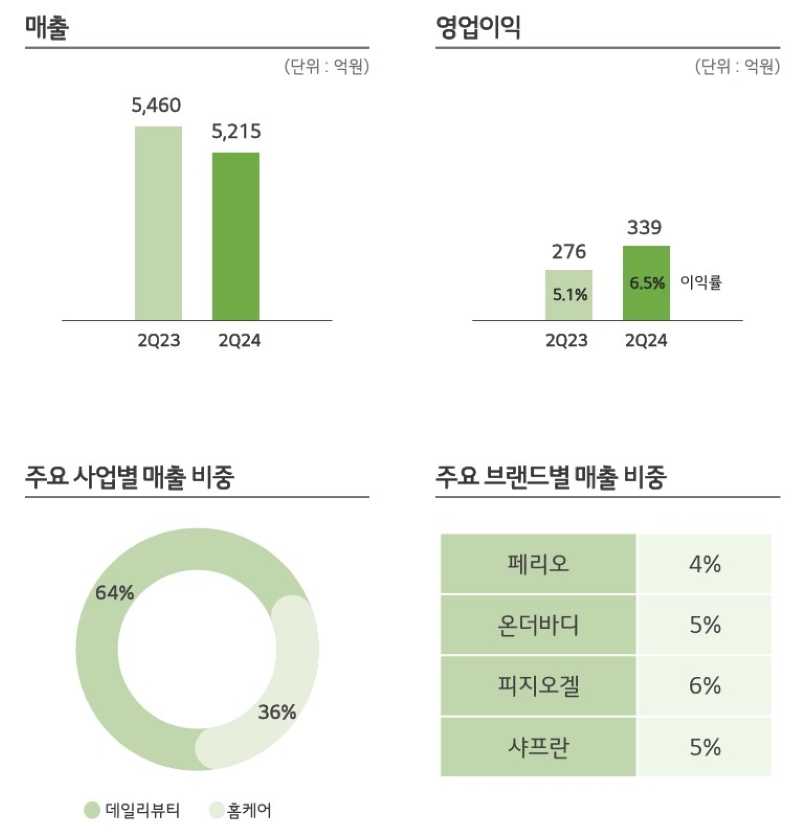
23년 매출 2조 1821억, 영업이익 1252억에서 24년 매출 2조 1480억(-2%), 영업이익 1293억(+3%)으로 매출은 소폭 감소하겠지만, 영업이익은 증가할 것으로 보입니다.
HDB 사업은 큰 성장은 예상되지 않지만, 국내 1위를 굳건히 지켜나갈 것으로 예상됩니다.
음료
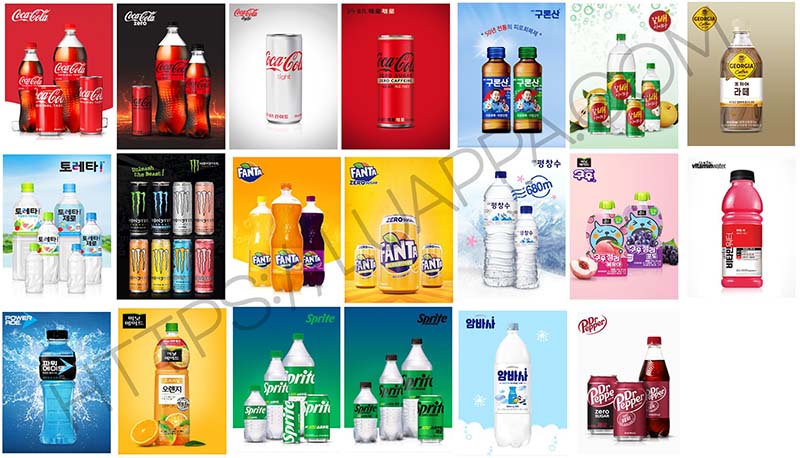
음료 사업의 브랜드는 코카콜라, 환타, 파워에이드, 토레타, 구론산바몬드, 암바사, 비타민워터, 조지아, 미닛메이드, 몬스터 등의 제품이 포함되어 있습니다.
이들 제품은 모두 우리에게 매우 친숙한 브랜드들입니다.

이 중에서 가장 큰 비중을 차지하는 음료는 단연 ‘코카콜라’입니다.
음료 매출의 67%는 탄산음료에서 발생하며, 코카콜라는 이 중에서 가장 중요한 위치를 차지하고 있습니다.
음료 사업은 LG생활건강 사업 중 매출 비중은 가장 낮지만, 영업 이익률이 가장 높아 수익성 면에서 중요한 역할을 하고 있습니다.
특히, 화장품 매출이 부진했을 경우 음료 사업이 실적을 견인하며 하방을 지지해주는 역할을 하고 있습니다.
코카콜라
LG생활건강의 주요 종속회사인 코카콜라음료(주)는 The Coca-Cola Company(이하, TCCC)의 보틀링 파트너로 TCCC로부터 원액을 구매해 국내에서 제조하여 판매합니다.

국내 탄산음료 시장에서는 롯데칠성사이다과 함께 양대산맥을 구축하고 있는데요.
(LG생활건강의 코카콜라 VS 롯데칠성사이다의 칠성사이다+펩시의 대결)
매출 측면에서 롯데칠성사이다가 앞서고 있지만, 영업 효율성 측면에서는 LG생활건강이 더 내실 있는 운영을 하고 있는 것으로 평가됩니다.

현재는 커피와 제로음료의 성장 모멘텀을 누가 잡느냐에 따라 앞으로 음료 시장의 판도를 좌우할 것으로 보이는데요.
40대 이상이 밥을 먹을 때 필수적으로 국물이 필요하듯, 2030 세대에게는 콜라(탄산음료)는 마치 밥상의 국물과 같은 존재로 자리 잡고 있습니다.
바쁜 일상 속에서 한 손에는 햄버거, 주먹밥, 김밥, 다른 한손에는 콜라(탄산음료)가 들고 있는 것이 이들의 식습관이 되었습니다.
그리고 건강 상의 이유로 제로콜라가 대세가 되고 있는데요.
제로 탄산 시장에서는 롯데칠성사이다가 펩시 제로 슈거 라임으로 앞서고 있는 추세입니다.
(점유율 약 롯데 7 : LG 3)
아직 제로 시장의 비중이 전체 탄산음료의 20~30%에 그치기 때문에 앞으로 제로 탄산의 원조인 코카콜라가 어떻게 브랜드 경험을 통해 이 격차를 좁힐지 주목할 만합니다.
(개인적으로도 맛은 펩시 제로 슈거 라임이 우월합니다)
해태HTB

LG생활건강은 2011년 해태HTB를 인수했습니다.
이 회사의 주요 상품으로는 갈아만든 배, 코코팜, 써니텐, 영진 구론산 바몬드(엥? 이게왜?), 봉봉 등이 있으며, 매출 비중은 그리 크지 않지만 그래도 독특하고 친숙한 제품군을 보유하고 있습니다.
현재 주가 상황

LG생활건강의 현재 주가는 2024년 예상 PER 17.34배로 역사적으로 하단에 위치하고 있습니다.
매출과 영업이익을 비교해보면,
- 21년 : 매출 8조 915억, 영업이익 1조 2,896억, PER 약 23배
- 24년(예상) : 매출 6조 9,265억(-14.4%), 영업이익 5,852억(-54.62%), PER 약 17배
21년 말 주가가 1,097,000원, 현재 주가 337,000원(-69.28%)로 영업이익 대비 주가가 더 하락했습니다.
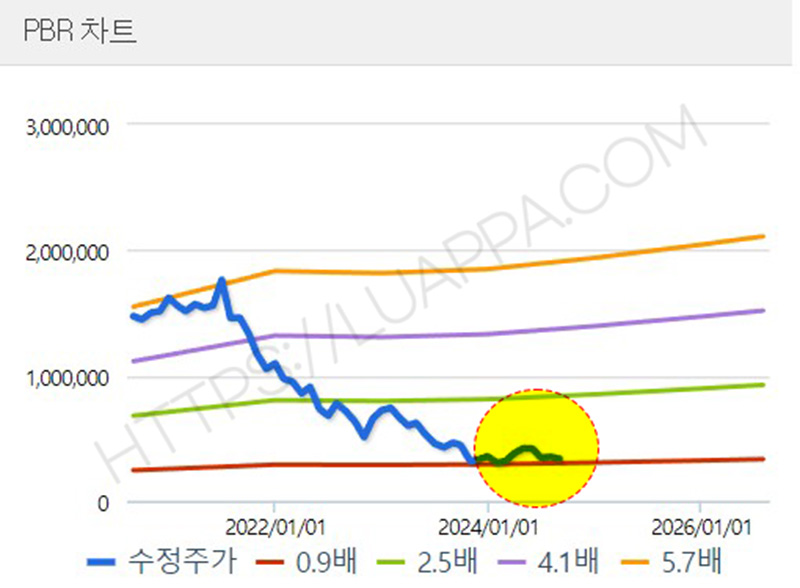
PBR도 현재 1.1배으로 역사적 하단에 위치하고 있습니다.
이유 분석
우선 가장 큰 이유는 바로 뷰티, 화장품 사업의 부진과 미래에 대한 불안감이 반영된 결과로, 특히 가장 큰 시장 중 하나인 중국 시장에서의 어려움이 큽니다.
코로나 이후 반한 감정과 더불어 자체 브랜드 육성으로 인해 중국 시장의 실적이 계속 악화되고 있습니다.
이를 개선하기 위해 북미, 일본 시장을 공략하고 있지만, 앞서 설명한 것처럼 에이본(방문판매), 에버라이프(통신판매) 등 판매 방식이 트렌드와 맞지 않아, 앞으로 온라인, 편집숍 등의 판매처 다변화와 성장 동력 확보가 중요할 것입니다.
그래도 긍정적인 소식은 더후의 리브랜딩으로 인한 효과가 중국 시장에 나타나고 있다는 점입니다.
향후 방향
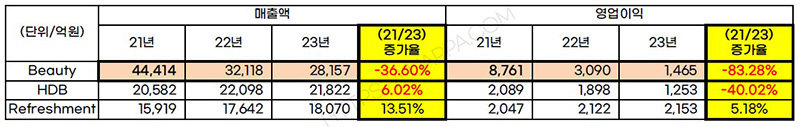
투자하시는 모든 분들이 다 알고 계시겠지만, LG생활건강 주가 상승의 핵심은 앞서 설명한 것처럼 화장품 사업에 달려있습니다.
2021년 1조 원이 넘는 영업이익을 기록했으나, 2023년에는 영업이익이 83%나 하락했습니다.
2024년의 상황을 보더라도 매출 1분기 7409억, 2분기 7596억, 상반기 총 매출 1조 5005억, 연간 전체 매출은 2조 8500억으로 예상됩니다.
2023년 2조 8157억에 비해 크게 개선되지 않는 상황에서 생활용품(HDB)이나 음료 사업에서 큰 성장을 기대하기는 어렵습니다.
개인적으로, LG생활건강의 현 주가는 역사적으로 저평가된 상태라고 생각하지만, 상승 모멘텀이 부족하여 합리적인 수준이라 판단됩니다.(개인적인 의견)
앞으로 주목해야 할 부분은 뷰티 산업의 미국, 일본 시장 확장입니다.
관련 기사를 지속적으로 모니터링하며, 예상보다 좋은 실적을 기록한다면, 조금 비싸게 매수하더라도 LG생활건강에 관심을 가지려 합니다.
총평
LG생활건강은 뷰티, 생활용품, 음료 등 세 가지 사업구조를 가지고 있으며, 이 중 가장 큰 매출과 영업이익은 화장품 사업에서 발생하고 있습니다.
생활용품 사업은 현재 국내 1위를 차지하고 있으며, 음료 사업은 롯데칠성사이다와 함께 시장을 양분하고 있는 상태입니다.
특히, 현재 밀리고 있는 제로음료 시장을 어떻게 공략할 지 관건입니다.
하지만, 코카콜라에 대한 브랜드 충성도가 매우 높은 편이라 현 시점에서는 큰 위험 요소가 딱히 보이지 않고, 약간의 부침은 있더라도 매출과 영업이익이 지속적인 우상향을 그릴 것으로 보입니다. (인플레이션 효과)
앞으로 화장품 사업을 지켜보며, LG생활건강이 세계 3대시장(미국, 중국, 일본)에서 선전을 보인다면, 과거의 황제주 위상을 다시 찾을 수 있을 것입니다.
저의 마지막 총평은 [LG생활건강은 기본기가 탄탄하고, 현금 흐름이 좋은 기업이지만 앞으로 1) 화장품 모멘텀을 확인하거나 (PER 20배 수준) 2) 시장의 변동성에 따라 PER 15배 또는 PBR 0.8배 이하 수준으로 하락한다면, 고민해볼 가치가 있는 기업입니다.]
여기까지 LG생활건강에 대한 분석을 마무리하도록 하겠습니다.
여러분의 성공 투자를 응원합니다!
해당 내용은 주식 종목에 대한 추천이 아니며, 투자 공부를 위해 개인적인 생각을 기록한 내용입니다. 투자는 개인의 깊은 고민과 통찰에 의해 진행되어야 합니다.